服务热线
4006655335
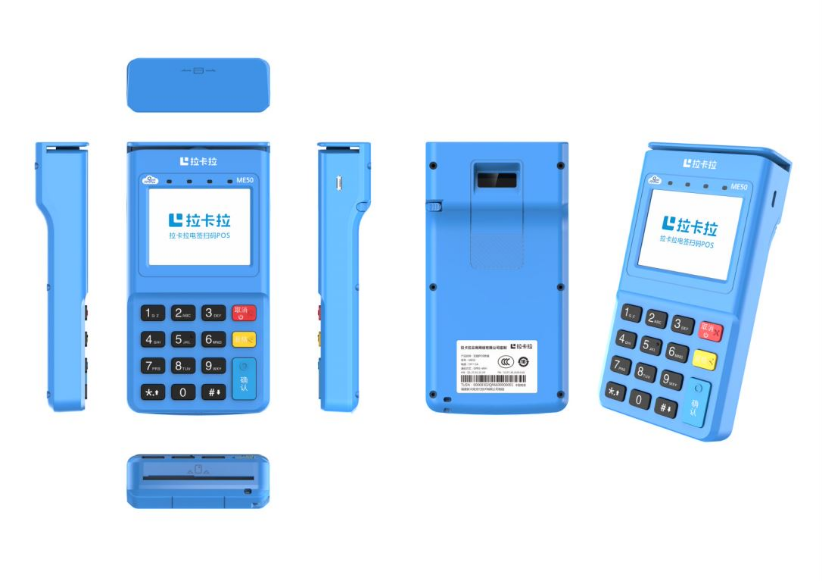
拉卡拉 POS 机跳码与行业规范
在银行卡收单市场,“跳码”并不是一个陌生的词。所谓跳码,通常指支付交易中的商户类别码(MCC)与实际经营业务不一致,或在交易处理过程中通过技术手段变更商户类型、交易通道和计费类别,从而获取费率差、补贴差或其他不当利益。对商户而言,跳码可能导致费率不透明、账目难以核对;对发卡行而言,可能造成手续费损失和积分规则被滥用;对持卡人而言,则可能引发风控误判、积分权益受损;对监管而言,交易信息失真还会影响反洗钱、反欺诈和市场监管的数据基础。
拉卡拉作为国内较早开展银行卡收单业务的支付机构,其POS机产品覆盖面广、商户数量多,因此常被作为观察收单行业合规状况的样本。需要强调的是,不能将个别商户投诉、外包服务商违规或历史处罚简单等同于企业整体行为。但围绕拉卡拉POS机“跳码”的讨论,确实折射出收单行业长期存在的几类治理难题:一是部分代理商为追求低费率展业,可能诱导商户套用优惠类、公益类商户类别;二是多层外包导致商户资质审核、终端管理和交易监测执行不到位;三是商户对费率结构、结算规则理解不足,事后发现账实不符时维权困难;四是个别机构在绩效考核压力下,对异常交易和商户类别变更缺乏足够敏感度。
从行业规范看,跳码并非简单的“技术问题”,而是交易真实性、商户实名制和费率合规的底线问题。中国人民银行《银行卡收单业务管理办法》等制度要求收单机构落实商户实名制、审核真实经营信息、保障交易信息完整可追溯;终端管理相关通知进一步强调“一机一码”、终端唯一标识和商户信息匹配,防止终端随意变更、商户套用和交易信息篡改。支付机构不得伪造、变造交易信息,不得将商户类别码作为套利工具,也不得通过外包管理规避主体责任。
对拉卡拉及同类收单机构而言,治理跳码应从全链条入手。首先,强化商户准入和持续审核,确保营业执照、经营场所、交易场景与MCC相匹配;其次,加强终端生命周期管理,落实“一机一码”和终端定位、序列号核验;再次,完善交易监测模型,对高频低费率、商户类别频繁变更、交易金额与经营特征明显不符等异常情形及时预警;同时,压实外包服务商管理责任,禁止以“低费率”“自选商户”等话术误导商户。监管层面则应持续提高违规成本,推动费率透明、交易可查、投诉可追溯。
对商户和用户而言,也应增强风险意识:办理POS机应选择持牌机构,核对合同费率与结算记录,保留交易凭证;发现账实不符、商户名称异常或费率突变时,及时向支付机构和监管渠道反映。跳码看似只是后台几行代码或一个商户类别的变化,实则关系支付市场的公平与信用。只有监管、支付机构、外包服务商和商户共同守住交易真实性底线,POS机行业才能从“拼费率”走向“拼合规、拼服务”的良性竞争。
本文由拉卡拉POS机原创内容转载请标明出: https://www.1aka1a.com/help/52518.html